
【令和8年分 年末調整のしかた─昨年と比べて変わった点(基礎控除の引上げ等)】
[国税庁]からの「お知らせ」です
国税庁より、令和8年分の年末調整のしかたについて、案内が掲載されています。
令和8年分の年末調整では、基礎控除の引上げ、給与所得控除の最低保障額の引上げ(65万円→74万円)、扶養親族等の所得要件の改正、年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例が影響します。
1 所得税の基礎控除の引上げ等
令和8年度税制改正により、次のとおり、所得税の基礎控除の引上げ等が行われました。
これらの改正は、原則として、令和8年12月1日に施行され、令和8年分以後の所得税について適用されます。
このため、令和8年12月に行う年末調整など、令和8年12月以後の源泉徴収事務に変更が生じます。
(1)基礎控除の引上げ
イ
次のとおり、合計所得金額に応じて、基礎控除額が引き上げられました。

(注)
- 所得税法第86条の規定による基礎控除額62万円(改正前:58万円)に、租税特別措置法第41条の16の2の規定による加算額を加算した額となります。
- 62万円にそれぞれ42万円、5万円、37万円を加算した金額(改正前:58万円にそれぞれ、37万円、30万円、10万円、5万円を加算した金額)となります。なお、この加算は、居住者についてのみ適用があります。
- 下記(2)の改正後の給与所得控除額に基づいた金額であり、特定支出控除や所得金額調整控除の適用がある場合には、表の金額とは異なります。
- 合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
ロ
基礎控除額の引上げ及び給与所得控除の最低保障額の引上げに伴い、令和9年分以後の「源泉徴収税額表」が改正されました。
(2)給与所得控除の最低保障額の引上げ
イ
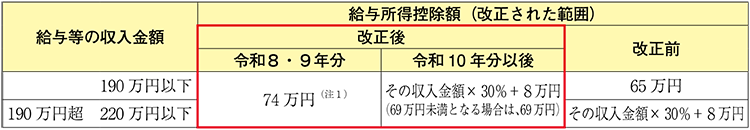
給与所得控除について、65万円の最低保障額が74万円に引き上げられました。
(注)
- 給与所得控除の最低控除額等の特例(租税特別措置法第29条の4)の適用後の給与所得控除額となります。
- 給与等の収入金額が220万円超の場合の給与所得控除額に改正はありません。
ロ
給与所得控除の最低保障額の引上げに伴い、所得税法で定める令和8年分以後の「年末調整等のための給与所得控除後の給与等の金額の表」が改正されました。
ハ
令和8・9年分の給与等の収入金額が69万1,000円以上220万円未満である場合には、その給与等に係る給与所得の金額については、上記イ及びロにかかわらず、次の金額とすることとされました。
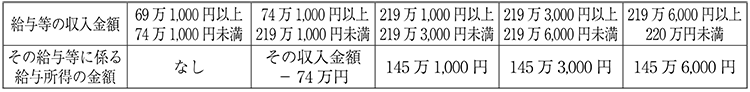
なお、47ページから54ページまでに掲載している「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」については、上記ロ及びハを加味した表となっています。
(3)扶養親族等の所得要件の改正
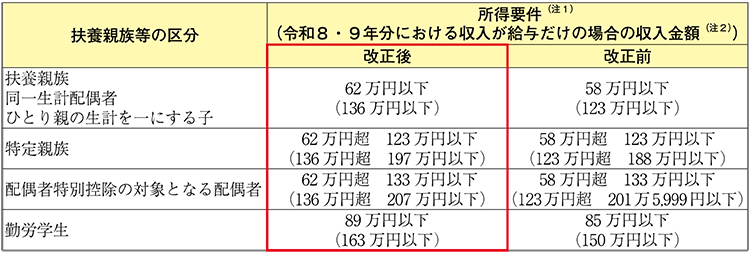
基礎控除の引上げに伴い、次の表のとおり、扶養控除等の対象となる扶養親族等の所得要件(注1)が改正されました。
また、給与所得控除の最低保障額の引上げに伴い、家内労働者等の事業所得等の所得計算の特例について、必要経費に算入する金額の最低保障額が69万円(改正前:65万円)に引き上げられました。
(注)
- 合計所得金額(ひとり親の生計を一にする子については総所得金額等の合計額)の要件をいいます。
- 上記(2)の改正前及び改正後のそれぞれの給与所得控除額に基づいた金額であり、特定支出控除の適用がある場合には、表の金額とは異なります。
【令和8年の給与等の源泉徴収事務における留意事項】
令和8年11月までの給与等の源泉徴収事務に変更は生じません。
令和8年分の給与等の源泉徴収事務においては、令和8年12月に行う年末調整の際に、上記(1)の引上げ後の基礎控除額及び47ページから54ページまでに掲載している「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」に基づいて1年間の税額を計算し、改正前の「源泉徴収税額表」によって計算した源泉徴収税額との精算を行います。
また、令和8年分の給与等の源泉徴収事務においては、上記(3)の改正は、令和8年12月1日以後に支払う給与等から適用されますが、この改正により新たに扶養親族等の要件を満たすこととなった親族等に係る扶養控除等の適用を受けるために「給与所得者の扶養控除等(異動)申告書」等の提出が必要となります。
2 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
(1)
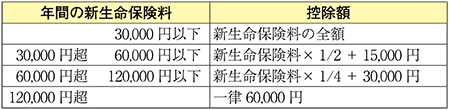
新生命保険料に係る一般生命保険料控除について、年齢23歳未満の扶養親族を有する場合の令和8・9年分の一般生命保険料控除の控除額は、次の表のとおり計算することとされました。
(2)
旧生命保険料及び上記(1)の適用がある新生命保険料を支払った場合の令和8・9年分の一般生命保険料控除の適用限度額が6万円(改正前:4万円)とされました。
(注)
一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の合計適用限度額は、改正前と同様の12万円となります。
本冊子「令和8年分 年末調整のしかた」に掲載している情報のほかにも、様々な情報を国税庁ホームページに掲載していますので、そちらもご活用ください。
- 各種申告書の記載のしかた(記載例)
- 各種申告書の記載に当たっての注意事項を各人に周知するための文例
「各種控除について(給与所得者用)」や「年末調整を受ける際の注意事項」 など
【掲載場所】https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
詳しくは下記参照先をご覧ください
 各種ご相談について、無料で診断いたします。