
【【賃上げに取り組む経営者の皆様へ】令和8年度改正後の「賃上げ促進税制」の概要】
[中小企業庁]からの「お知らせ」です
人材確保や従業員の処遇改善が重要な経営課題となる中、賃上げを後押しする支援制度への関心が高まっています。
令和8年度改正後の賃上げ促進税制では、一定の要件を満たした企業に対して税額控除が認められています。本記事では、制度の概要や改正のポイント、活用時の留意点などを紹介しています。
今後の賃金戦略や税務対応を検討する際の参考資料としてお役立てください。
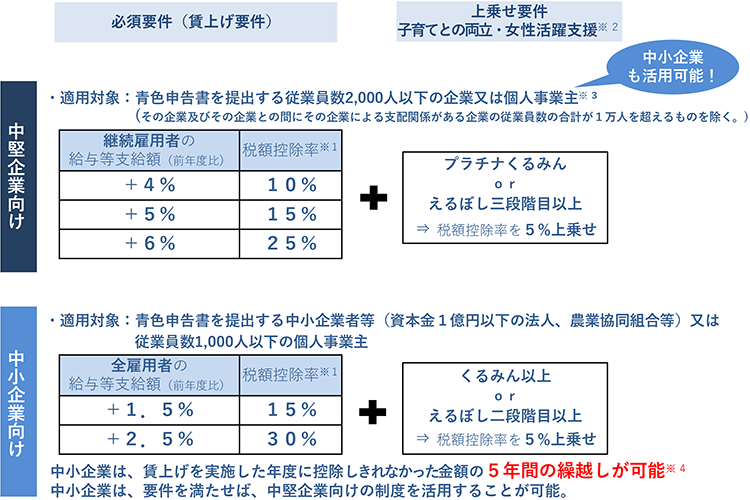
【中堅企業】全雇用者の給与等支給額の増加額の最大30%を税額控除※1
【中小企業】全雇用者の給与等支給額の増加額の最大35%を税額控除※1
<適用期間:令和8年4月1日から令和9年3月31日までの間に開始する事業年度>
(個人事業主は、令和9年が対象)
※1
税額控除額の計算は、全雇用者の前事業年度から適用事業年度の給与等支給額の増加額に税額控除率を乗じて計算。ただし、控除上限額は法人税額等の20%。
※2
プラチナくるみん認定(プラチナくるみんプラス認定含む)又はプラチナえるぼし認定(プラチナえるぼしプラス認定含む)については、適用事業年度終了の時において認定を取得している場合、くるみん認定(くるみんプラス認定含む)又はえるぼし認定(二段階目~三段階目(各段階において、えるぼしプラス認定含む))については、適用事業年度中に認定を取得した場合が対象。ただし、くるみん認定及びくるみんプラス認定については、令和4年4月1日以降の基準を満たしたくるみん認定を取得した場合に限り、適用可能。
※3
資本金10億円以上かつ従業員数1,000人以上の企業は、マルチステークホルダー方針の公表及びその旨の届出が必要。
※4
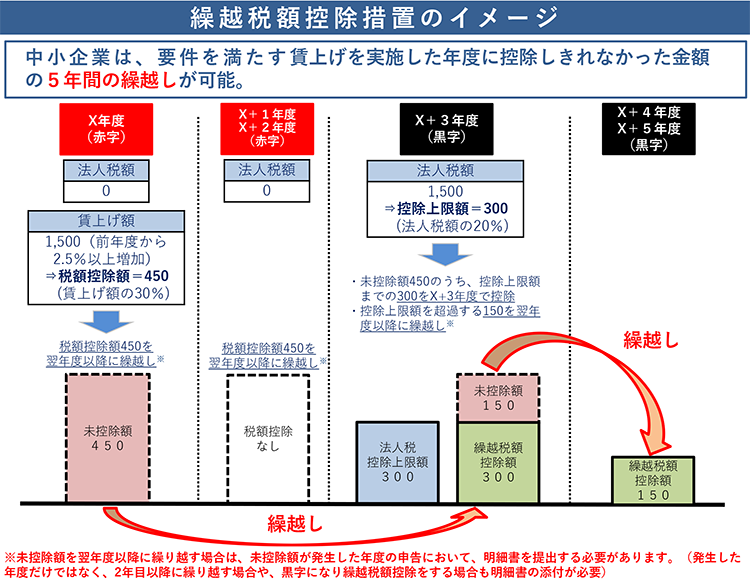
未控除額を翌年度以降に繰り越す場合は、未控除額が発生した年度の申告において、明細書の提出が必要。(発生した年度だけではなく、2年目以降に繰り越す場合や、黒字になり繰越税額控除をする場合も明細書の添付が必要。)また、繰越税額控除をする事業年度において、全雇用者の給与等支給額が前年度より増加している場合に限り、適用可能。
用語の説明
●給与等支給額
国内雇用者(法人又は個人事業主の使用人のうちその法人又は個人事業主の国内に所在する事業所につき作成された賃金台帳に記載された者をいいます。パート、アルバイト、日雇い労働者も含みますが、使用人兼務役員を含む役員及び役員の特殊関係者、個人事業主と特殊の関係のある者は含まれません。)に対する給与等(俸給・給料・賃金・歳費及び賞与並びに、これらの性質を有する給与(所得税法第28条第1項に規定する給与所得)をいいます。退職金など、給与所得とならないものについては、原則として給与等に該当しません。)の支給額をいいます。ただし、給与等に充てるため他の者から支払を受ける金額がある場合には、当該金額を控除します。
●継続雇用者の給与等支給額【中堅企業向け】
継続雇用者(前事業年度及び適用年度の全ての月分の給与等の支給を受けた国内雇用者であって、前事業年度及び適用年度の全ての期間において雇用保険の一般被保険者であり、かつ前事業年度及び適用年度の全てまたは一部の期間において高年齢者雇用安定法に定める継続雇用制度の対象となっていない者を指します。)に対する給与等支給額をいいます。
●子育てとの両立・女性活躍支援
プラチナくるみん認定・くるみん認定、プラチナえるぼし認定・えるぼし認定の取得方法や概要については、厚生労働省HPを御確認ください。
▼プラチナくるみん認定・くるみん認定はこちら
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kodomo/shokuba_kosodate/kurumin/index.html
▼プラチナえるぼし認定・えるぼし認定はこちら
https://shokuba.mhlw.go.jp/published/special_02.htm
●中小企業者等【中小企業向け】
青色申告書を提出する者のうち、以下に該当するものを指します。
(1)以下のいずれかに該当する法人
(ただし、前3事業年度の所得金額の平均額が15億円を超える法人は本税制適用の対象外)
①
資本金の額又は出資金の額が1億円以下の法人
ただし、以下の法人は対象外
- 同一の大規模法人(資本金の額若しくは出資金の額が1億円超の法人、資本若しくは出資を有しない法人のうち常時使用する従業員数が1,000人超の法人又は大法人(資本金の額又は出資金の額が5億円以上である法人等)との間に当該大法人による完全支配関係がある法人等をいい、中小企業投資育成株式会社を除きます。)から2分の1以上の出資を受ける法人
- 2以上の大規模法人から3分の2以上の出資を受ける法人
②
資本又は出資を有しない法人のうち常時使用する従業員数が1,000人以下の法人
(2)協同組合等(中小企業等協同組合、出資組合である商工組合等※)
※
協同組合等に含まれる組合は、農業協同組合、農業協同組合連合会、中小企業等協同組合、出資組合である商工組合及び商工組合連合会、内航海運組合、内航海運組合連合会、出資組合である生活衛生同業組合、漁業協同組合、漁業協同組合連合会、水産加工業協同組合、水産加工業協同組合連合会、森林組合並びに森林組合連合会です。
 各種ご相談について、無料で診断いたします。