
【電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?】
[国税庁]からの「お知らせ」です
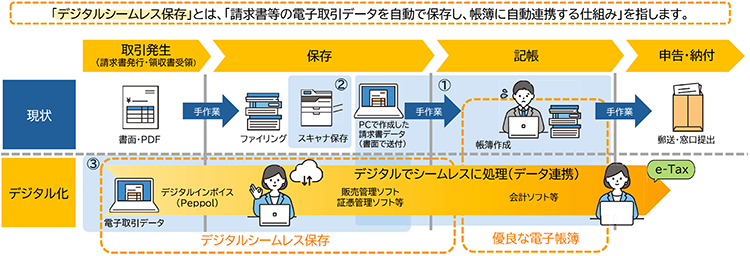
税法上保存等が必要な「帳簿」や「領収書・請求書・決算書など(国税関係書類)」を、紙ではなく電子データで保存することに関する制度を電子帳簿等保存制度といい、①電子帳簿等保存(https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/pdf/0023006-085_02.pdf)【希望者のみ】②スキャナ保存(https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/pdf/0023006-085_03.pdf)【希望者のみ】③電子取引データ保存【法人・個人事業者は対応が必要】の3つの制度に区分されています。
さらに、「優良な電子帳簿(https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/pdf/0024011-003_01.pdf)」や「デジタルシームレス保存(https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0025003-097_01.pdf)」の要件を満たしている場合は、税制上の優遇措置が受けられます。
デジタル化でどんなメリットがあるの?
経理事務がより楽に便利になります!
◆ データの自動連携で
- 入力作業がなくなってミスが減る!
- 事務処理時間を削減できる!
- リアルタイムで売上や経費の把握ができる!
◆ 訂正削除履歴の残るシステムで
- 作成した電子帳簿の信頼性が高まる!
- 訂正削除が発生した原因を分析して業務改善につなげられる!
一定の要件を満たせば税制上の優遇措置が受けられます!
◆ 青色申告特別控除75万円(65万円から75万円へ引き上げ)
◆ 過少申告加算税の5%軽減措置
◆ 重加算税の10%加重措置の適用除外
機能要件を満たしたソフトがあります!
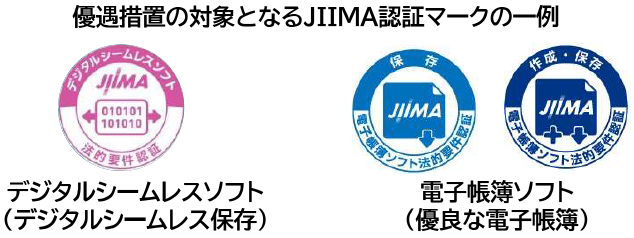
公益社団法人日本文書情報マネジメント協会(JIIMA(ジーマ))の認証を受けたソフト(「デジタルシームレスソフト」と「電子帳簿ソフト」)は、税制上の優遇措置を受けるための機能要件を満たしています。
パッケージや説明書に、「JIIMA認証マーク」がついていますので、ご購入の際に参考にしてくださいね!
認証を受けたソフトの一覧は、JIIMAのホームページに掲載されていますので、是非ご活用ください。
※
認証ソフトが、ご自身が作成されている帳簿等に対応しているかについても、別途ご確認ください。なお、優遇措置を受けるためには、機能要件のほか、システムの説明書やディスプレイの備付け等の要件も満たす必要があることにご留意ください。
▼JIIMAホームページ(JIIMA認証制度)
https://www.jiima.or.jp/certification/
さらに詳しく知りたい!
◆ 電子帳簿等保存制度特設サイト
電子帳簿等保存制度に関する情報はこちら
https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/index.htm
◆ 事業者のデジタル化促進
税務手続だけではなく、クラウド会計ソフトやデジタルインボイス(Peppol)の普及など、事業者が行う日々の業務のデジタル化に向けた活動にも取り組んでいます。
https://www.nta.go.jp/about/introduction/torikumi/jigyousyadx.htm
国税庁においては、電子帳簿等保存制度などの税務手続のデジタル化と併せて、事業者の業務のデジタル化を促す施策にも取り組んでいます。
どんな手続が必要?
あらかじめ届出書を提出する必要があります。
※青色申告特別控除75万円の適用を受ける場合は所得税の青色申告承認申請手続も必要です。
国税庁ホームページに掲載しています。提出に当たってはe-Taxをご利用ください。
【届出等の様式】(電子帳簿保存法関係)
https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/5-4.htm
【所得税の青色申告承認申請手続】
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/09.htm
Q.
これから税制上の優遇措置を受けようと思うんだけど、「あらかじめ」って、いつまでに提出すればいいの?
A.
適用を受ける年分(事業年度)の法定申告期限までに提出すれば大丈夫ですよ!
例えば、個人事業者の方が令和8年分から優良な電子帳簿(過少申告加算税の軽減)やデジタルシームレス保存(重加算税の加重措置適用除外)の優遇措置を受けたい場合は、令和9年3月15日までに届出書を提出する必要があります。
青色申告特別控除75万円は令和9年分からの適用で、電子申告をする必要がありますので、気をつけてくださいね。
Q.
既に優良な電子帳簿で青色申告特別控除65万円の適用を受けている場合はどうなるんだろう?
A.
優良な電子帳簿で青色申告特別控除65万円の適用を受けている場合は、改めて届出書を提出しなくても青色申告特別控除75万円の適用が受けられますよ。
税制上の優遇措置を受けるための要件
◆ 青色申告特別控除75万円(個人事業者)
「優良な電子帳簿」又は「デジタルシームレス保存」のいずれかの要件を満たした上で、電子申告する必要があります。
なお、事業所得又は不動産所得を生ずべき事業の帳簿書類を備付け、日々の取引を「正規の簿記の原則」に従って記録し、作成した貸借対照表と損益計算書を確定申告書に添付して、提出期限までに提出することが前提となります。
※青色申告特別控除75万円は令和9年分以後の所得税について適用されます。
優良な電子帳簿
◆ 過少申告加算税の5%軽減措置
税法上保存が必要な「帳簿」につき、以下の要件を満たすものは優良な電子帳簿として、その帳簿に関連する過少申告があっても、過少申告加算税の割合が原則10%から5%に軽減されます。
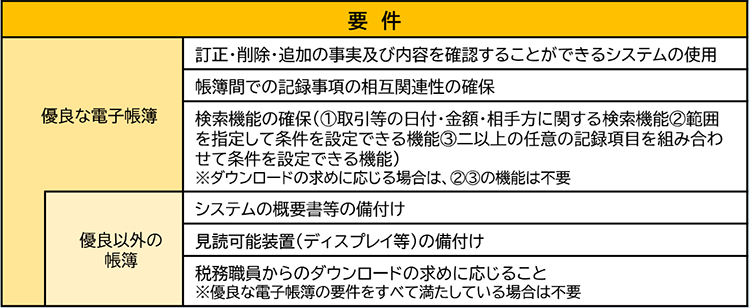
この措置の適用を受けるためには、その課税期間の初日から優良な電子帳簿として備付け・保存を行っていることが必要です。
優良な電子帳簿に係る過少申告加算税の5%軽減措置の対象となる帳簿の範囲は「仕訳帳」、「総勘定元帳」、「その他必要な帳簿(自身が作成する帳簿のうち、下記の具体例に該当するもの)(※)」です。
(※)
「その他必要な帳簿」の具体例
売上帳、仕入帳、経費帳、売掛帳、買掛帳、受取手形記入帳、支払手形記入帳、貸付帳、借入帳、未決済項目に係る帳簿、固定資産台帳、繰延資産台帳、賃金台帳(所得税のみ)、有価証券受払い簿(法人税のみ)
デジタルシームレス保存
◆ 重加算税の10%加重の適用対象から除外
(※令和9年1月1日以後に法定申告期限が到来する国税について、適用されます。)
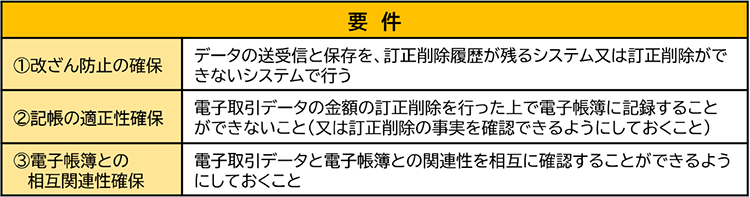
電子取引データを、国税庁長官が定める基準に適合するシステム(※1)を使用した上で、以下の一定の要件(改ざん防止の確保、記帳の適正性確保、電子帳簿との相互関連性確保)を満たして送受信・保存を行い、確認できるようにしている場合、その電子取引データに関連する仮装・隠蔽行為については、重加算税の10%加重(※2)の適用対象から除外されます。
(※1)
国税庁長官が定める基準に適合するシステムとは、①デジタル庁が管理する仕様に従って送受信されたデジタルインボイス(「Invoice JP PINT」又は「JP SelfBilling」)又は、②預貯金口座における決済データのいずれかの電子取引データについて、上記の要件に従って保存できる機能を有するシステムのことをいいます。
(※2)
電子取引データは、紙の書類等を保存する場合に比べ、複製・改ざん行為が容易で、その痕跡が残りにくいという特性があることから、電子取引データに関連する隠蔽・仮装行為については、重加算税を10%加重することとされています。
電子取引データ保存
取引に関して、書面でやり取りしていた場合に保存が必要な書類(注文書・契約書・送り状・領収書・見積書・請求書など)に相当する電子取引データを受領又は交付した場合、その電子取引データの電子保存が義務付けられています。
電子取引データを保存するに当たり、以下の要件を満たす必要があります。
| 真実性の確保 (いずれかの措置を行う) | ○ タイムスタンプが付与されたデータを受領 ○ 受領したデータに速やかにタイムスタンプを付与 ○ データの訂正削除の履歴が残る(又は訂正削除できない)システム等を利用して授受・保存 ○ 改ざん防止のための事務処理規程を策定、運用、備付け |
|---|---|
| 可視性の確保 (①と②をを全て満たす) | ① 保存データを確認するためのディスプレイやプリンタ等を備え付けること ② 「日付・金額・取引先」の3つの要素で検索できること 上記②に関しては、さらに次のいずれかの措置をとることが必要です。 ○ 日付又は金額での範囲指定検索・2つの要素を組み合わせた検索ができること ○ 税務調査等の際に電子取引データのダウンロードの求めに応じることができること ※ 「基準期間(2年(期)前)の売上高が5,000万円以下の方」等は、電子取引データのダウンロードの求めに応じることができるようにしていれば、②の検索要件を満たす必要はありません。 |
 各種ご相談について、無料で診断いたします。